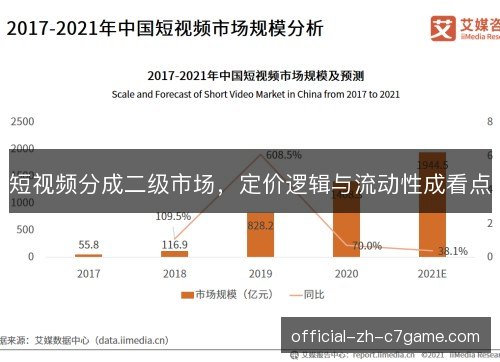
短视频分成从幕后结算走向可交易资产,二级市场出现报价、撮合、转让和质押安排。它值得关注不在概念新,而在把创作者未来现金流提前定价,让内容生意的估值、风险和退出第一次被摆到台面上。更关键的是,短视频分成二级市场的价格开始影响融资、合作和团队分账。
一些机构把账号未来一段时间的广告、商单、打赏和会员分成打包成份额,向产业方或专业买家转让。交易多在私下撮合,合同彼此不同,常靠补充协议确认归属和回款路径。这类标的不涉及账号所有权,只切分未来现金流,因此卖方仍要持续更新,买方则依赖流水核验和账户共管来降低信息差。
交易流程通常先审计历史流水,再锁定结算账户,按周或按月归集分成,买方按折价受让未来现金流,卖方保留部分权益以绑定持续运营。为了控制回款风险,合同还会约定最低分成、差额补足和提前终止条款。这些安排让短视频分成二级市场看似有章可循,实际每一单都要重新谈判。
短视频收入波动大、账期长,创作者和运营机构都有资金周转需求;传统信贷难给内容资产定价,分成转让成了折中融资工具。c7娱乐APP短视频分成二级市场因此先服务急用钱的一方,再逐步吸引追求收益的买方。这决定了早期交易更偏向短期现金流,而不是长期品牌价值。
短视频分成二级市场的定价先看预期现金流,但不会只看流水总额,还看分成来源是否分散、内容生命周期、粉丝黏性和更新稳定性。单一爆款带来的高流水往往被打折,持续产出能力才更容易获得溢价。买方还会比较同类账号的成交折价,形成粗略参照。
平台规则变化、账号归属争议、刷量退货、税务合规和结算延迟都会压估值;买方要求风险溢价,卖方越缺钱越接受折价。短视频分成二级市场因此不是简单卖流水,而是在给不确定性标价。同一笔分成在不同买方眼里可能差出几个点,谈判能力直接影响成交价。
短视频分成二级市场流动性偏弱,标的非标、买方圈子小、报价不透明,单笔交易常要一对一谈判,急售时折价明显。份额越难拆分,潜在买家越少,价格越容易偏离账面流水。买方还会担心未来卖出时找不到接盘方,于是把退出难度提前计入报价之中。
缺少做市商和公开报价,信息不对称让买卖双方对同一笔分成给出不同价格;份额越碎、锁定期越长,流动性折价越大。短视频分成二级市场的定价因此常带谈判色彩,难以形成连续曲线。没有连续曲线,买方只能用保守折扣保护自己,卖方则更难证明真实价值。
对创作者,短视频分成二级市场提供提前回款和部分退出;对运营机构,能盘活存量资产、调整组合久期;对广告主和服务商,多了一套估值参照。现金流被拆分后,内容团队的分账和激励也更容易量化。这使分成交易不只服务融资,也反过来改变内容生产的组织方式。
市场仍处早期,确权、托管、披露和违约处置不完整;一旦账号停更或分成下滑,买方追索困难,价格容易从折价变成争议。短视频分成二级市场要扩大规模,先得让坏账和退出有可执行的处理路径。没有这些基础,交易越多,后续纠纷越难被市场消化。
要提升短视频分成二级市场的可信度,合同需要把分成范围、结算周期、数据核验、回购条款和争议解决写清,减少非标摩擦。标准化不是把每笔现金流做成一样,而是让关键变量可比较、可审计、可追责。数据口径统一后,买卖双方才有共同语言,定价才可能从个案经验走向市场区间。
市场可能分层,头部账号矩阵和稳定商单组合先获得流动性,中小创作者的分成更多通过集合份额或基金化方式参与,定价靠数据而非故事。分层不等于排斥,而是让不同风险收益的现金流找到各自买家。越早形成分层,短视频分成二级市场越能摆脱只靠头部项目撑场面的局面。
短视频分成二级市场若形成透明曲线,创作者的融资成本会更贴近经营质量,内容团队也会更重视合同和现金流管理。买方则会把注意力从抢份额转向识别可持续分成,市场开始奖励稳定而不是制造热闹。这种变化看似慢,却会重新划分内容行业的融资门槛和合作秩序。
这条市场的成熟不会消灭波动,而是把波动拆成可定价的风险;谁能让分成可核验、可转让、可退出,谁就掌握短视频分成二级市场的话语权。往后看,定价逻辑与流动性仍会是看点,也会决定这个市场能走多远。参与者若只追逐短期折价,忽视信息披露和履约,市场很快会被风险重新教育。